jueves, 14 de diciembre de 2017

Zusammenfassung der Unternehmen, in die derzeit investiert wird 

Video:


Unternehmen: Terna Energy(Gr), Falck Renewables(It), EDPR(Pt), Constellation software(Cad), Open Text(Cad), Home Capital(Cad), MTY Food(Cad), Texhong(HK), Umanis(Fr), Groupe Open (Fr), MGI Coutier(Fr), Figeac Aero(Fr), IWG Plc Regus (UK), Publity AG (DE).

Terna Energy: 
Bericht der ersten 9 Monate 2017. Wachstum in der Größenordnung von 30-40% pro Jahr. Sie haben bereits 941 MW installiert, was sie für 2017 erwartet haben. 
 Auf der negativen Seite steigt die Nettoverschuldung auf 636 Millionen, 6,2% mehr.  Sie verteilen auch eine 1% Dividende. 


Link 

Falck Renewables: 
Sie haben bereits 821 MW von 760 MW in 2016 installiert, anstieg der installierten MW um 8%. Bericht der ersten 9 Monate 2017. EBIT wächst um 9,1% pro Jahr :

 Die Nettoverschuldung sinkt auf 524 Millionen, 6% weniger. 
 Link 


EDPR: 

Zum 30. September leitete das Unternehmen ein Betriebsportfolio mit einer Gesamtkapazität von 10,7 GW, das in zehn Ländern vertrieben wird. In den letzten 12 Monaten hat EDPR 917 MW zu seiner installierten Kapazität hinzugefügt, von denen 627 MW in den Vereinigten Staaten, 90 MW in Europa und 200 MW in Mexiko liegen. Ende September 2017 befanden sich 675 MW im Bau.  Zwischen Januar und September 2017 hat das Unternehmen 19,8 TWh sauberen Strom geliefert, 10% mehr als 18,1 TWh im gleichen Zeitraum des Vorjahres. Der Anstieg der Produktion in den letzten zwölf Monaten war vor allem auf den Kapazitätsausbau mit höheren Windressourcen insbesondere in Nordamerika (+ 19% gegenüber dem Vorjahr) und in Brasilien (+ 28% gegenüber dem Vorjahr) zurückzuführen. 

Anstieg der installierten MW um 8%. Bericht der ersten 9 Monate 2017. Umsatz wächst um jährlich 6,7%. Sie haben bereits 10700 MW installiert, ein Anstieg von 8%.  Die Nettoverschuldung bleibt stabil.

Link 

Figeac Aero: 
Figeac(Oktober 2017) gewinnt weiterhin Aufträge. Dieses Mal von 70M USD: 
"Complément de contrat valorisé 70 MUSD (Long Term Agreement) . Au 31 mars 2017, le Groupe a réalisé un chiffre d'affaires annuel de 325 M€. " 
Wir müssen bedenken, dass im Jahr 2020 ein Umsatz von mehr als 650 Mio. € erreicht werden. Figeac hatte niedrigere Ergebnisse als erwartet, aber die zweite Jahreshälfte wird besser und der Plan für März 2020 bleibt intakt mit den aktuellen Produktionsprognosen von Boeing, Airbus und Embraer.  
Mit aktuell 9x EV / EBITDA 2017 (einschließlich der letzten Anleihe) notiert, was den Unternehmen der Branche entspricht, geht der Markt davon aus, dass er nicht von hier in die Zukunft wachsen wird, was angesichts des Auftragsbestands und der langfristige Verträge.  
Von den 650m (in 2020) im Verkauf sind 90% garantiert. Es gibt vorübergehende Auswirkungen wie die Änderung des EUR / USD und der Beginn der neuen Produktionslinien.  In jedem Fall werden die Aktien bei einer EBITDA-Marge von 22% -23% aktuell unter 4,8x EV / EBITDA gehandelt, wenn wir uns einfach die 2,5-Jahres-Betrachtung ansehen und der Markt die Aktie weiterhin auf ihrem aktuellen Vielfachen bewertet von 9x EV / EBITDA, die Aktien haben einen Wert von mindestens 30 €, glauben wir, dass dieses Vielfache mehr als gerechtfertigt ist. Dies bedeutet eine jährliche Rendite von 27% bis 2,5 Jahren. Unter der Annahme, dass die Aktien nur bis zu 24 € steigen, liegt ein jährlicher Wert zwischen 17% und 2,5 Jahren. 

Link 

World Acceptance Corp:  
Es ist ein wachsendes Unternehmen, das auch den Zyklus seines Sektors leidet. Trotzdem bleibt es stabil und sehr wenig verschuldet. Das Einkommen steigt, aber die Vorteile gehen zurück. Es wird erwartet, dass das Unternehmen bei einer Änderung des Zyklus seinen Sektor weiter verbessern und übertreffen wird.  ROA stabil: 8,3%  Finanzschulden, sehr gering: 0,6 = Schulden / Eigenkapital  NCO: Netto-Abschreibungen: stabil bei 15,3% 
Constellation Software: 
Steigerung des Eigenkapitals um 15% gegenüber dem Vorjahr. Umsatz steigt um 14%. Wachstum der Vorteile von nur 5%. Es amortisiert sich schnell, wobei der freie Cashflow höher ist als der Nettogewinn. FCF Anstieg in der Größenordnung von 15%. 

Link 

Groupe Open: 
Sie gehen sehr gut mit der Idee, ihren 2020-Plan der Ziele zu erfüllen, was bedeutet, um 13% im Jahr Umsatz und etwas mehr in Nutzen zu wachsen: 
"Plan Stratégique 2020 : Groupe Open entame des opérations structurelles pour accentuer sa Performance. Paris, le 23 Novembre 2017. 
 Entreprise de Services du Numérique, annonce, dans le cadre de son Plan Stratégique 2020, des opérations structurelles renforçants a proposition de valeur et sa rentabilité. C’est ainsi que l’entreprise se sépare des activités en décroissance et dilutives et intègre de nouvelles équipes dans des domaines ciblés par son Plan Stratégique 2020.  

Pour rappel, Groupe Open ambitionne à l’horizon 2020, de réaliser un Chiffre d’Affaires de 500 millions d’euros et 10% de Résultat Opérationnel Courant. 
Leader des Services du numérique , Groupe Open accompagne ses clients dans leurs enjeux de Transformation Industrielle et Digitale. Dans ce contexte, Groupe Open a procédé aux opérations suivantes:  
Cession de sa filiale Groupe OPEN Belgium à la société NSI.  
Groupe OPEN Belgium pourra s’adosser à un acteur majeur du marché belge et bénéficier ainsi de la taille critique nécessaire à son développement. La société hollandaise (détenue jusqu’alors par la société belge), est quant à elle Conservée; 
Arrêt de l’activité chinoise, basée à Shanghai. Groupe Open , ne disposant pas des leviers nécessaires sur ce marché pour permettre l’atteinte d’une taille critique, arrêtera cette activité au cours du quatrième trimestre 2017; 
Acquisition de la société Beler Soft en Roumanie afin de disposer d’un centre de production nearshore complétant le dispositif de production existant. Cette société d’une cinquantaine de collaborateurs opère ses activités actuelles auprès de clients français et sera pilotée par le Centre de Services de développement d’applications de Lille de Groupe Open; 
Finalisation en cours de l’acquisition d’un fonds de commerce d’une vingtaine de personnes qui sera intégré à l’activité Application en France. Il viendra renforcer la présence de Groupe Open sur certains domaines d’activités liés aux enjeux digitaux; 
Ces opérations impacteront à la baisse le chiffre d’affaires en année pleine de 8 millions d’euros et généreront une dépréciation de Goodwill de l’ordre de 2,5 millions d’euros.Le Résultat Opérationnel Courant sera impacté positivement, en valeur absolue comme en valeur relative. "  

Link 

MGI Couitier: 
Umsatzanstieg gegenüber dem Vorjahr um 8.9%, etwas unter den Erwartungen, aber gerechtfertigt, da es sich jetzt im unteren Teil des Zyklus befindet. 

Link 

Texhong: 
Umsatzwachstum von 24,3%. Alles klar. 
Link 

MTY-Food: 
Es macht eine große Akquisition in Kanada von $ 248M. Addiert 30M in EBITDA und in 20M-24M FCF, stellt ein 30% Wachstum dar. 
Link 

Excelentes resultados de los primeros 9 meses de 2017. Aumento interanual de ingresos del 73%. EBITDA +72%, EPS +12%. Increíble: 
"The system sales for the third quarter grew by 54% in comparison to the same period last year to reach $634.9 million. Most of the increase was attributable to the acquisitions realized in the second half of 2016. 
• Same store sales for the quarter grew by 0.7% over the same period last year. " 

Link 
Meiner Meinung nach wäre es besser mit billigen Schulden finanziert, aber die Persönlichkeit des Gründers ist sehr konservativ, und er zieht es vor, wenig Schulden zu verwenden, ich denke, das ist einer der Gründe für seine Entscheidung.  Für den Gründer ist seine einzige Möglichkeit, zu profitieren, die Neubewertung der Aktien, und er wird nicht gegen die Interessen der übrigen Aktionäre handeln, wenn er mit 23% der Aktien der größte Aktionär ist.  Bei 52 $ MTY handelte es sich um 12x EV / EBITDA, es wurden Aktien zu 12x ausgegeben, um 10x zu kaufen, was eine gute Sache ist. MTY erzielt immer mehr Synergien, als in der Pressemitteilung zum Beispiel im letzten Jahr geschätzt ein EBITDA von 40 Mio. für Kahala und eine Fertigstellung von 50 Mio.  Bei dieser Neuakquisition erzielt Imverscor ein EBITDA von 24 Millionen, dem wir die neuen Eröffnungen von 2018 hinzufügen würden. Ich glaube, dass die in der Pressemitteilung erwähnten 25 Millionen viel höher sein werden.  Aus finanzieller Sicht ist es besser, neue Aktien zu verwenden, um größere Akquisitionen zu bezahlen (für das größere Vielfache von 9x-11x, wie im Falle von Kahala oder Impescor) und somit Platz für kleine Einkäufe in bar zu lassen (Vielfache von 3x-7x) ), vorausgesetzt, sie sehen so viele Möglichkeiten, dass sie trockenes Pulver bevorzugen. 
  In Bezug auf die Bewegung des Zitats dürfen wir nicht vergessen, dass es zu dem Punkt zurückgekehrt ist, den es vor 4 Tagen war, und wahrscheinlich durch die Gerüchte über den Erwerb gestiegen war. In dieser Art von Akquisitionen durch Aktionen, was Menschen tun, ist das Unternehmen, das sie absorbieren und lange der erworbenen "den Preis zu blockieren", die immer einen Abwärtsdruck in der Firma, die erwirbt provoziert.  Die Reaktionen der Märkte auf kurze Sicht sind irrelevant, vor zwei Monaten veröffentlichte MTY gute Ergebnisse, aber die Aktie ging auf 45-49 USD zurück, als ich anfing zu kaufen und als alles passierte, stiegen sie im Folgenden um mehr als 20% 2 Monate  Wir dürfen nicht die Perspektive verlieren, es ist ein Familienunternehmen, mit sehr wenig Schulden, super resistent gegen Krisen und mit wiederkehrenden Einkommen von 90-95%, hohe Kapitalrenditen, hohe Wachstumsmöglichkeiten, geschützt vor Inflation und über alles mit 12x P / FCF 2018.  Diese Bewertungen sind in Unternehmen mit ähnlichen Merkmalen sehr schwierig zu finden und bewegen sich in der Regel zwischen 20 und 25 Mal. Die Aktien sind immer noch mehr als das Doppelte bis 4 Jahre wert, was eine Mindestrendite von 20% pro Jahr bedeutet. Selbst im ungünstigsten Fall beträgt die jährliche Rendite 11%. 


Publity AG: 
Halbjahresbericht 2017:
"die publity AG hat im ersten Halbjahr 2017 große Erfolge im Assetmanagement erreicht und eine weitere Umsatz- und Ergebnissteigerung erzielt. Wir haben zahlreiche neue Büroimmobilien erworben, signifikante Vermietungsfortschritte erreicht und erneut
Objekte profi tabel veräußert. Auch für die weitere Geschäftsentwicklung sind wir bestens aufgestellt.
Das von uns verwaltete Immobilienvermögen lag zum Halbjahresende bei 3,8 Mrd. Euro nach 3,2 Mrd. Euro Ende 2016. " 

Publity AG (Deutschland) ist eine Investition, wenn alles gut durch 2 oder 3 mal innerhalb von 2 bis 3 Jahren vervielfacht werden geht. Publity findet Büros und kauft auch Banken. Das aktuelle Problem ist, dass die Banken haben oft zu Gebäuden oder Büros zu verkaufen, so schnell wie möglich ihre Konten zu reinigen, der für Publity ausgezeichnet.  Sie haben viel Erfahrung beim Kauf von Gebäuden, wodurch der Beruf steigt. Sie rehabilitieren das Gebäude und erhöhen das Belegungsverhältnis.  Dann verkaufen sie sie an ihre Kunden. Sie berechnen ihren Kunden ein Akquisitionsfeed und dann ein Wartungsfeed.  Publity wie besonders ist seine Fähigkeit, schnell zu kaufen und verkaufen und nicht selbst Eigentümer von Immobilien.  Warten auf die Ergebnisse von 2017. Im ersten Semester:  Umsatzsteigerung gegenüber dem Vorjahr um 10%. Wenn das Erwartete erreicht wird, kann der jährliche Anstieg mehr als 20% betragen. Die Co-Investoren werden mit Schulden in Höhe von rund 30 Millionen Wandelanleihen gemacht werden ist nicht genug. Letztes Jahr mussten sie mehr Aktionen starten. Es ist auch nicht problematisch. Es ist etwas, was sie tun müssen, um ihre Position zu halten. Dennoch muss betont werden, dass der Eigentümer Thomas Olek 49% der Anteile hält.  Ein FCF von 12 M Euro Unternehmen kann mehr als 70 Euro wert sein. Und im Jahr 2018 etwa 98 Euro. Mit EV / ebit kommen wir zur selben Sache. Wenn diese Prognosen erfüllt werden, wurden sie immer vorerst erfüllt. 
Link 

Umanis: 
Es geht sehr gut. Umsatzsteigerung von 23% pro Jahr. Gewinnsteigerung von 3 mal. Es war meine beste Investition, seit ich bei 3,24 gekauft habe und derzeit mehr als 13 Euro pro Aktie.  Umanis hat bereits in seiner letzten Pressemitteilung erklärt, dass diese neue Richtlinie ihnen für 2018 nutzen wird und dass sie aus diesem Grund eine zusätzliche Nachfrage sehen.  
Link 

OpenText: 
Wachsen Sie richtig weiter: 
"Total revenue for the quarter of $641 million, up 30% from last year and $636 million, up 29% on a constant currency basis. Revenue was negatively impacted by $12 million due to acquisition accounting rules and positively impacted by $5 million due to foreign exchange. Total annual recurring revenue of $489 million, up 29% from last year and $487 million, up 28% on a constant currency basis. License revenue for the quarter of $78 million, up 29% from last year and $77 million, up 27% on a constant currency basis. Cloud revenue for the quarter of $194 million, up 14% from last year and $195 million, up 15% in constant currency. New MCV bookings this quarter were approximately $67 million, up 30% compared to $52 million in the same period last year." 

"We left IBM® and switched to OpenText Trading Grid™ Jon Bryant, Director of EDI at Knight Transportation " 
Umsatzwachstum von 30% und sogar Wettbewerber wie IBM migrieren nach OpenText. 
Link 


IWG Plc 
Nachdem ich die Verkaufssteigerung eingebüßt hatte, von nur 0,5% pro Jahr: 
"For the nine months ended 30 September 2017, Group revenue increased to £ 1,755.5 m compared with £1,644.5 m for the same period last year, an improvement of 0.5% at constant currency rates (up 6.7 % at actual rates). A mature revenue decline of 1.9% and closures impact of 2.4% were offset by additions to the portfolio in 2016 and 2017 of 4.8% and a benefit from prevailing exchange rates of 6.2 %" 

Link 
Das Unternehmen bleibt weiterhin stark und hofft, weiter zu wachsen. 
Link 


Home Capital Group: 
Nachdem sie all die Probleme hatte: 
"The hits just keep on coming for Home Capital Group (OTC:HMCBF). Last month, the company fired its new CEO (and past President), due (at least in part) to the continued fall out from the scandal that emerged in 2015 when the firm disclosed it was cutting ties with 45 mortgage brokers for falsifying income details about borrowers."  20.04.2016 
Und dann investierte Warren Buffet in sie: 
"Home Capital Group Inc. shares surged higher Thursday on news that the troubled mortgage lender has arranged $400-million in equity investments and other financial support from companies run by famed billionaire investor Warren Buffett." 22.06.2017 
Fakt ist, dass der Fall der Firma nicht so stark ist wie die schlechtesten erwarteten Omen. Zusammenfassung 9 erste Monate von 2017: 
Reported net loss was $23.1 million, compared with net income of $196.7 million.  
Link 

"Reported diluted loss per share was $0.33, compared with diluted earnings per share of $2.92.  
•Total mortgage originations of $3.8 billion, compared with $6.8 billion.  
•PCL as a percentage of gross uninsured loans was 0.05%, compared to 0.05%" 
Link 
Es läuft nicht so schlecht wie erwartet, der Free Cash Flow ist positiv und lässt mir glauben, dass die gezeigten Verluste pünktlich sind. Wenn es zurückkehrt, um Vorteile zu geben, kann es mit einem P / B in der Größenordnung von 1,21 gegen die aktuellen 0,71 mit einem interessanten bullischen Potenzial zurückkehren. 
Link 


jueves, 30 de noviembre de 2017

TERNA ENERGY, Gutes Unternehmen mit Wachstum und nicht Teuer

Vorwissen

Ich habe in diese Firma investiert, deshalb kann ich eine Tendenz zu ihren Gunsten haben.

Ich habe festgestellt, dass dieses Unternehmen Screening von wachsenden Unternehmen mit EV / Ebitda von weniger als 10 durchführt. Ich verstehe das Geschäft und es hat die Zutaten, um weiter zu wachsen.

Um die Analyse zu vereinfachen, werde ich das Geschäft mit E-Tickets beiseite lassen. Da produziert es weniger als 1% von Ebitda.

Auch für bestimmte Berechnungen werde ich davon ausgehen, dass alle Einrichtungen Wind sind, obwohl dies streng genommen nicht stimmt. Wir sprechen also über Kosten und andere Parameter, als ob das Unternehmen nur die Summe mehrerer Windparks wäre.


Zusammenfasung

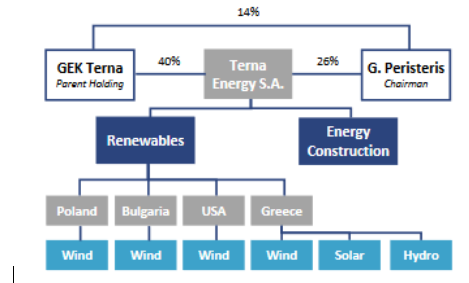
- Griechisches Unternehmen, das sich dem Bau und der Nutzung erneuerbarer Energien widmet. Es ist eine Tochtergesellschaft der GEK Terna Gruppe. Leicht verständliches Geschäft und vorhersehbares Einkommen.-Der Gründer und CEO, George Peristeris, der auch die Muttergesellschaft (GEK Terna Gruppe) gegründet hat, besitzt 26% der Anteile und hat auch 14% der Muttergesellschaft GEK Terna Group, die sein ganzes persönliches Vermögen darstellt. Ein klarer Eigentümer des Unternehmens, das weiß, was er will. Das Management ist auf den Aktionär ausgerichtet.-Es hat von 1997 bis zu schwierigen Zeiten überlebt, ein Unternehmen, das gegen die Krise (Kreditkrise, möglicher Grexit, politische Krämpfe ...) resistent ist, das jedes Jahr die Firma vergrößert und verbessert.-Es hat überschaubare Schulden rund 3 mal EBITDA, die Schulden sind an jedes Projekt nicht an das Unternehmen gebunden.- Wachstum der installierten Kapazität in der Größenordnung von 15-20% in 2015-17 und wir erwarten weitere 14% jährlich in 2018-19. 2018 sollen große Anlagen ankommen, was die installierte Leistung um 20% erhöhen würde. Auch die Margen dürften sich verbessern, womit das Gewinnwachstum über 14% liegen wird. Darüber hinaus verbessern sich die Margen, wenn sie wachsen.-Das Wachstum erfolgt ohne Verwässerung an den Aktionär, die Anzahl der Aktien ist in diesen 6 Jahren von 115M auf 105M gestiegen.Ohne Wachstum hätten wir derzeit einen Rabatt von 10-40% auf den Bauwert. Es wird EV / W (Gesamtwert des Unternehmens pro installiertem Watt) von 1,10 und 7-8x EV / EBITDA angegeben, während seine Baukosten (wenn wir alle Installationen heute durchführen möchten) 1,5-1,6 € / W betragen würden. Darüber hinaus hat es das E-Ticket-Geschäft (nicht bewertet in dieser Analyse), die es ein Plus gibt.- Als griechisches Unternehmen (investiert in Europa und USA) hat es natürlich immer das damit verbundene Länderrisiko (politische Konvulsionen, Austritt aus dem Euro ...). Für den Rest ist es eine ausgezeichnete Investition, wenn seltene Dinge nicht passieren, werden wir in den nächsten 3 bis 5 Jahren eine Rendite von über 15% erzielen.


Business
Business verständlich, vorhersehbar. Terna Energy SA widmet sich dem Bau und der anschließenden Nutzung von Energieerzeugungsanlagen mit erneuerbaren Energiequellen (hauptsächlich Wind, Wasser, Sonne, Biomasse, Abfälle ...).
Es ist eine Firma, die ich sehr gut verstehen, was meine Firma hätte sein können (in einem kleinen Maßstab), wenn es gut gelaufen wäre😀 

Gesichte
Terna Energy aus Griechenland ist Teil der GEK TERNA-Gruppe (hält 40% der Anteile), die 1997 als Tochtergesellschaft gegründet wurde. Im Jahr 2000 wurde der erste Windpark mit 11,22 MW in Betrieb genommen, bis 2018 sollen mehr als 1000 MW mit dem das Wachstum der Macht von 10-20% die letzten 17-18 Jahre ist.

Von 2004-2005 geht es in andere Länder: Balkan und Mitteleuropa. Seit 2006 sind sie in den Wasserkraftsektor eingestiegen. 2007 geht es in Athen an die Öffentlichkeit. Seit 2011 baut er neben Griechenland auch in Polen, Bulgarien und den USA.

Strategie
Engagiert sich für nachhaltige Entwicklung und blah, blah, blah ...

"Wir fühlen uns der nachhaltigen Entwicklung und der Priorität grüner Energie bei der Erreichung einer nachhaltigen Welt verpflichtet." Wir sind der Meinung, dass Energie der wichtigste Motor für die Entwicklung unserer Gesellschaft ist und wir uns verpflichtet haben, eine nachhaltige Energiezukunft für die Welt zu schaffen. erneuerbarer Energiequellen. "


Sie sind entschlossen, sich weiter zu verbessern:

- Erhöhen Sie die installierte Leistung:

-Mehrere Anstrengungen zur Fortsetzung der Führung in Griechenland und seiner internationalen Expansion.
-Diversifizierung in Technologien (+ Hydro, + Abfall, - Wind)-Exploitieren Sie die Kompetenzen der Gruppe in der Wertschöpfungskette sammeln Erfahrung in; Unterwassergetriebe, hydraulische Akkumulation und Batterien.Die Produktion dieser Anlagen ist mehr oder weniger stabil, mit Schwankungen aufgrund von Veränderungen der Wetterbedingungen und anderen (Stürme, Dürren - zu viel Regen, bewölkte Tage, Pannen usw.). Die jährlichen Produktionen sind jedoch normalerweise stabil.Weiß ich, was sie verkaufen und kaufen? Wie das Unternehmen Geld verdient und wie es aufhört, es zu gewinnen.Die Umsatzerlöse stammen hauptsächlich aus dem Verkauf von Strom. Wenn alle Einrichtungen zerstört oder zerstört würden, würde das Unternehmen bankrott gehen.Darüber hinaus haben sie andere Einkünfte aus dem Verkauf von E-Tickets von der öffentlichen Verkehrsgesellschaft von Athen Oasa, aber diese Einnahmen lassen nur sehr geringe Margen zu, weshalb ich in der vorliegenden Analyse darauf verzichten werde.Die Firma Terna Energy ist Eigentümerin der Tochtergesellschaften, die wiederum Eigentümer der Anlagen sind.Die Einnahmen sind mehr oder weniger vorhersehbar, aber nicht wiederkehrend. Sie werden nicht belastet, bis die elektrische Energie verkauft ist.Diversifiziertes Einkommen Jedes Mal haben sie mehr verschiedene Arten von Einrichtungen (Wind, Wasser, Solar, Müll ...) und in verschiedenen Ländern (Griechenland, Bulgarien, Polen, USA ...)ConcurrenceTerna Energía verkauft eine Commodity, Strom, deren Preis in der Regel stabil ist, da sie von langfristigen Vereinbarungen abhängt. Viele der Unternehmen, die bei Screenern wie Yahoo als Konkurrenz auftreten, sind nicht wirklich Konkurrenz. Hersteller und Installateure sind nicht Ihre Konkurrenten, sondern ihre Lieferanten.Dann liegt der Schlüssel für diese Art von Unternehmen, die erneuerbare Energien fördern, in den Erzeugungskosten (Installation, Kauf, Wartung ...). Wir können versuchen zu sehen, zu welchen Preisen andere ähnliche Unternehmen bauen oder kaufen oder zu welchem ​​Preis sie bieten.-Irena 2010: Globale Studie der Windbranche. Daten ca. 1,4-1,5 € pro W-Iberdrola: Ich persönlich kenne Gamesa Energía, eine Tochtergesellschaft von Siemens Gamesa, die mehr oder weniger das Gleiche tun kann. Gamesa verkauft für 6.300 Millionen €, insgesamt 4500 MW, also 1,4 € pro W (€ / W). LinkMein Eindruck von meiner Zeit bei Gamesa Energía war, dass sie zu billig verkauft wurden, weil sie immer neue Ressourcen für ihre Expansion brauchten.-EDP-Renovaveis: EV = 10.530 Mio. €, 10.700 MW das sind 1,02 € / W. Auch auf 11% gewachsen. Interessante Begleitung.-Saeta Yield: hat 1028 MW, Cap von 815 und EV von 2270 Millionen.-Aktion: Verkauf eines Windparks von 61,5 MW für 114 Mio. €, dh verkauft in Korea. Acciona verkauft 150, 3 MW für 157 Millionen Euro.-Good Energy Group: Diese Gesellschaft hat neben Windparks auch Biogas. Sie können nicht vergleichen, da Sie eine andere Art von Geschäft (Vertrieb) haben.Ich denke, dass die Unternehmen Terna Energy, Saeta Yield, EDP Renovaveis und Enel Green Power ein vergleichbares Geschäft unter ihnen haben:
Fuente: elaboración propia 
En este cuadro se puede ver como Terna Energy,Falck y EDP Renovaveis están baratas relativamente a las demás y también disponen de un crecimiento interesante. Las otras empresas( Good Energy, Enerfin, Terni) no son comparables con Terna Energy.


Schulden und Risiko

Nettoverschuldung von -599M €. Aber die Schulden sind mit jedem Projekt verbunden.
Fuente: Morningstar 
Es scheint, dass sie eine Menge Schulden haben, aber es ist mit jedem Projekt verbunden. Die Nettoverschuldung beträgt weniger als das Dreifache des EBITDA (0,25 € / W). Im Rahmen der Projektfinanzierungsmodalität."Projektfinanzierung, Projektfinanzierung oder Finanproyecto (angepasste Übersetzung des englischen Wortes) ist ein Finanzierungsmechanismus für große Investitionen, der auf der Fähigkeit des Projekts basiert, Cashflows zu generieren, die die Rückzahlung von Darlehen sowie Verträge zwischen verschiedenen Teilnehmern, die die Rentabilität des Projekts gewährleisten, sowie Projekte, die durch die Einbeziehung ausgereifter Technologien gekennzeichnet sind. "CAPEX: CAPITAL EXPLITURE (CAPEX, Capex oder Investitionen in Investitionsgüter) sind Kapitalanlagen, die Gewinne erwirtschaften. Ein CAPEX wird ausgeführt, wenn ein Unternehmen in den Kauf eines Sachanlagevermögens investiert oder einen Wert zu einem bestehenden Vermögenswert mit einer über das steuerpflichtige Jahr hinausgehenden Nutzungsdauer hinzufügt.Das Capex bleibt stabil und sinkt von 0,43 € / W auf 0,14 € / W, während das EBITDA bei ca. 0,25 € / W liegt. Es wird erwartet, dass das Capex von W in den kommenden Jahren abnehmen wird. Kleine Unternehmen in diesem Sektor haben höhere Umsätze als ihre Verkäufe. Es hat hohe Investitionen Capex, aber geringer Wartungsaufwand. Das Unternehmen wächst mit erneuerbaren Energieanlagen. Diese Einrichtungen erfordern viel Erstinvestition, aber wenig später. Es gibt wenig Wartung Capex:
Nach Angaben der Irena-Organisation und unter Berücksichtigung von Daten aus dem Jahr 2010 liegt der Instandhaltungsaufwand unter 0,025 € pro kWh, das heißt 0,01141 € pro w, womit der aktuelle Investitionsaufwand von rund 0,14 € pro Watt deutlich unterschritten wird.

Nach Angaben von worldenergy.org aus dem Jahr 2014 können die Instandhaltungsinvestitionen in der Größenordnung von 9 € / MWh liegen. Das heißt, 0,009 € pro kWh, rund 0,0038 € pro w, deutlich unter dem aktuellen Investitionsaufwand von 0,14 € pro Watt.

Die Parameter zur Überwachung dieser Firma sind:

-MW installiert: Das entspricht dem ursprünglich geschätzten (2017: 936MW, 2018: 1140 ...)

-Nettoverschuldung für W installiert: stabil bleiben, nicht über 0,70 € / W steigen

-Kapazität der Last folgt Umgebung bis 26%. Im Moment liegen sie über dem Branchendurchschnitt:

Wachstum und Kapitalsmanagement
 
Sie erwarten, dass sie in den kommenden Jahren weiter wachsen werden (12-16% der installierten Kapazität), insbesondere außerhalb Griechenlands:
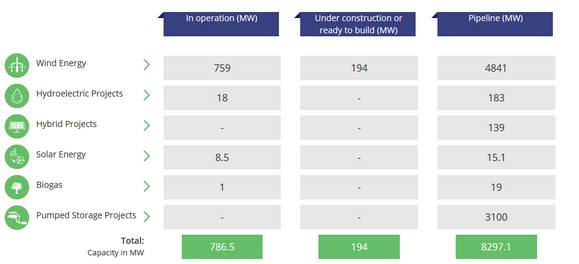
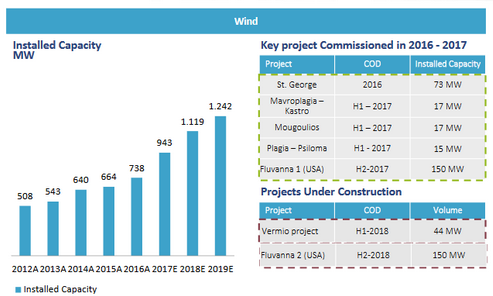
Sie erwarten, in 2023 bis 2000 MW anzukommen, was die doppelte Stromstärke ist. Bei dieser Art von Unternehmen ist es wichtig, Projekte in Einklang zu bringen, da die Wartezeiten beachtlich sind. Sie haben eine große Menge an MW (etwa 327 MW oder + 30%), die 2018-19 in Betrieb genommen werden sollen:
Das EBITDA steigt schneller als die installierte Leistung und seine Umwandlung in Cashflow 
verbessert sich:
 
Das Unternehmen steigert die Margen beim Wachstum:
Sie haben immer noch Platz zum Wachsen.

Auf einmal (2018) kommen dicke Projekte:

Profit wächst mehr als zuvor. Es geht um organisches Wachstum. Die vergleichbaren Stromverkäufe bleiben erhalten.

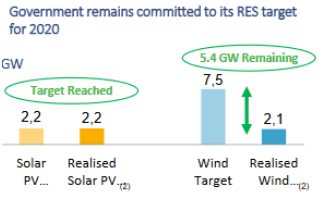
Der Windsektor will in Griechenland weiter wachsen, nicht aber die Photovoltaik:

Weltweit sind die Prognosen für den Sektor der erneuerbaren Energien eindeutig gut:
Es ist kein zyklisches Unternehmen, das zu sehr davon abhängt, was mit seinem Sektor geschieht, obwohl es dies beeinflussen kann (z. B. Anstieg oder Fall von Rohstoffen).

Mehr oder weniger defensives Geschäft. Es scheint, dass ihr Einkommen nur sehr indirekt vom allgemeinen Wirtschaftsmarsch abhängt. Sie wuchsen auch in den schlechten Jahren (2008-15)

Wachstumsaussichten, die in der Vergangenheit erreicht wurden. Sie werden die Margen weiter erhöhen.

Es gibt keine Daten, die andere Unternehmen gekauft haben.

In Bezug auf die Synergien, die möglicherweise bestehen, wenn sie nach ihnen wachsen, können sie sein:


Ich bin sehr skeptisch gegenüber Synergien (gefährliches Wort 😀), aber es kann auch so etwas geben. Da mehr Anlagen gebaut werden, ist es billiger und effizienter, neue Anlagen zu bauen.

Es muss betont werden, dass die Fixkosten sehr langsam ansteigen und sich die Variablen aufgrund des Umgangs mit großen Mengen verbessern. All dies erhöht daher die Margen.

Sie haben in den Jahren 2012-17 Aktien um 1,2% pro Jahr zurückgekauft. In diesen Jahren waren die Aktien günstig. Das Rückkaufprogramm endete am 22.11.2017

Sie haben eine Dividende von 2,65% gezahlt, sie scheint zu hoch zu sein, und sie wäre besser dem Wachstum gewidmet.

Die Verschuldung steigt weiter, da sie für den Bau neuer Anlagen notwendig ist. Aber die Verschuldung liegt in Grenzen unter dem 3-fachen des EBITDA.

Ich habe keine Informationen zu Aktienoptionen gefunden.

Risiken

Schulden: In der Regel fließt jedes Projekt mit 45% -50% der Schulden auf öffentliche Beihilfen, ansonsten, wenn es keine öffentlichen Beihilfen gibt, die Schulden auf 70%:
Wie sie sagen, neigen sie in Projekten mit mehr Schulden (ohne öffentliche Beihilfen) dazu, höhere Preise für den Stromverkauf zu haben, so dass die Schulden schneller zurückgezahlt werden können.Wenn die Tochtergesellschaft ausfällt oder scheitert, bestünde keine Haftung für die Muttergesellschaft. Im Prinzip scheint es, dass die Muttergesellschaft beim Konkurs der Tochtergesellschaft schuldenfrei ist.Die folgenden wenigen Analysten. Der institutionelle Anteil liegt unter 3%.Überprüfen Sie, ob die Beladungsverhältnisse der neuen Einrichtungen mit den alten übereinstimmen.Die Führungskräfte bleiben für Jahre im Unternehmen. Die Firma gibt sich nicht zu viel Werbung. Es scheint, dass Insider immer noch die gleiche Anzahl an Aktien haben.Es scheint, dass es keine Verleumdung gibt (schlechte Übernahmen).Länderrisiko, wir sprechen ja über Griechenland:
-Nationalisierung der Einrichtungen. Das ist weniger problematisch, da sie wahrscheinlich einen mehr oder weniger guten Preis für sie bezahlen würden, sicherlich nicht alle Einrichtungen in Griechenland oder Bulgarien.

- Vertragsbruch einseitig durch öffentliche Verwaltungen (Spanien erinnern). Es ist ein Risiko, das da ist. Hoffentlich passiert es sowieso nicht, die Preise, die sie garantieren, sind nicht zu hoch. Die Einnahmen würden fallen, aber nur die von Griechenland.

  -Rückvergütung: Die erwarteten Zinserhöhungen in Europa und den USA belasten rund 47% der variabel verzinslichen Anleihen. Es stimmt zwar auch, dass jedes Jahr ein geringerer Prozentsatz an Zinsen gezahlt wird. In den Tabellen zukünftiger Schätzungen werden die% Zinsen erhöht, so dass die Berechnungen konservativ sind.

-Andere: Trump-Effekt (mehr oder weniger neutral)


Management

George Peristeris  CEO 
Er ist Gründer und CEO der Firmen GEK Terna SA (seit 1984) sowie deren Tochtergesellschaft Terna Energy (seit 1997).
Seit 2000 ist er auch Präsident der Griechischen Vereinigung für erneuerbare Energien. Er hat die Firma von unten gelebt, ist ein klarer Eigentümer dieser Firma. Die Interessen wurden bis jetzt zumindest mit den Aktionären abgestimmt.

Es hat 14% von Terna SA und 26% von Terna Energy, daher hängt sein Einkommen viel mehr von den Aktien ab, die es besitzt als von seinem Gehalt. Darüber hinaus hält die GEK Terna Gruppe (Muttergesellschaft) 40% von Terna Energy (Tochtergesellschaft).

Bisher hat er die Prognosen erfüllt.

Aktienoptionen: Es gibt keine Informationen.

Im Managementteam hat es keine größeren Veränderungen gegeben, so zum Beispiel der stellvertretende Vorsitzende seit 1997.

Moat
 
Im Prinzip sehe ich Graben nicht außerhalb Griechenlands.

In Griechenland ja, da sie Kontakte haben, beeinflusst ... (Netzwerkeffekt). Es kann auch einen Kosten-Niedrig-Kosten-Effekt (von 1000 MW) geben, obwohl es keine große Sache zu sein scheint. Der Netzwerkgraben und die niedrigen Kosten können sich erhöhen, wenn das Unternehmen an Volumen zunimmt.

Es gibt etwas von immateriellen Werten: Nutzungslizenzen (Windparks, E-Tickets ...)

Schwitching Kosten: Es scheint keine Umtauschkosten für Ihre Kunden zu geben, sie können ihren Strom oder den anderer Lieferanten kaufen. Vielleicht wenn es bei E-Tickets geht.

Im Allgemeinen scheint es keinen großen Graben zu haben.


Innefizenzen, die durch den Markt noch nicht erkannt wurden

Wenig gefolgt vom Markt. Wenige institutionelle Investoren: 2,97% (laut gurufocus.com)

So viel Schulden (wir haben es bereits erklärt) erschrecken die Anleger.

Griechisches Unternehmen. Aber mehr und mehr von Ihrem Geschäft ist out. Das Land ist instabil (zumindest denken die Medien)

Kleine Mütze. Verbriefung

Es scheint, dass sie sehr hohe Capex haben, aber es ist nur wegen der Bau neuer Anlagen nicht wegen der Wartung der alten, die sehr niedrig ist.

Unzureichende Multiples: Verwenden Sie PER oder P / FCF (derzeit negatives FCF), wenn andere Multiples wie EV / Ebitda, EV / Ebit oder EV pro installiertem Watt verwendet werden sollen.

Geben Sie keine Konferenzen, folgen Analysten nicht, Low-Profile des Managements. Nur wenige Videos.

Katalysatoren
Sie geben Dividenden von 1,2% aus, was zu mehr Geld führen kann.

Es wird eine Kapitalisierungsschwelle überschreiten: 1 Milliarde Euro in 2021-2 wäre nicht komisch. Mit denen werden sie mehr Analysten abdecken.

Es gibt Videos und Notizen vom CEO z.b. 2016:

Kurioserweise war der CEO 2011 sehr optimistisch und der Interviewer flirtet mit:
Andere coole Videos:
In der Tat gibt es bereits eine Power Point-Präsentation von 2016.

Wertstimmung

In diesem Fall sprechen wir davon, wenn wir etwa 936 MW bauen wollten, würde der Durchschnittspreis 1,5-1,6 € / W betragen, während wir derzeit 1,09 € / W für EV zahlen. Das heißt, selbst wenn sie nicht wachsen würden, hätten wir ein Plus von mehr als 30%.

Derzeit: EV / Ebit von 2017 E = 7,48, EV / Ebit von 2017 E = 11,71 sehr gute Kennzahlen für ein Unternehmen, das mit 14% wächst.

Unternehmen im kapitalstärksten Sektor werden mit 1,8 - 2,2 € pro Watt gehandelt, fast das Doppelte der aktuellen Terna Energy. Ich werde einige konservative Daten betrachten. Bei all dem bekomme ich eine Leistung von mehr als 15% pro Jahr: